Domain mtge.de kaufen?
Wir ziehen mit dem Projekt
mtge.de um.
Sind Sie am Kauf der Domain
mtge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mtge.de kaufen?
Wie werden Immobilienkalkulatoren zur Berechnung von Hypotheken und Darlehen verwendet?
Immobilienkalkulatoren werden verwendet, um die monatlichen Raten für Hypotheken und Darlehen basierend auf dem Darlehensbetrag, Zinssatz und Laufzeit zu berechnen. Benutzer können verschiedene Szenarien durchspielen, um die Auswirkungen von Änderungen in den Parametern zu verstehen. Die Ergebnisse helfen bei der Entscheidungsfindung und Planung von Immobilienfinanzierungen. **
Was sind die gängigen Rückzahlungsmodalitäten für Studienkredite, Hypotheken und andere Darlehen?
Studienkredite werden in der Regel nach dem Abschluss der Ausbildung zurückgezahlt, oft mit einer Karenzzeit von einigen Monaten. Die Rückzahlung erfolgt dann in monatlichen Raten über einen festgelegten Zeitraum, der je nach Kreditgeber variieren kann. Hypotheken werden normalerweise über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt, wobei monatliche Raten gezahlt werden, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Andere Darlehen, wie Autokredite oder persönliche Darlehen, werden oft über einen kürzeren Zeitraum zurückgezahlt, in der Regel zwischen 3 und 7 Jahren, und erfordern ebenfalls regelmäßige monatliche Ratenzahlungen. Die genauen Rückzahlungsmodalitäten hängen **

Ähnliche Suchbegriffe für Hypotheken
Top-Angebote
Produkte zum Begriff Hypotheken:
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die gängigen Rückzahlungsmodalitäten für Studienkredite, Hypotheken und andere Darlehen?
Für Studienkredite gibt es oft eine sechsmonatige Karenzzeit nach dem Abschluss, bevor die Rückzahlung beginnt. Die Rückzahlung erfolgt dann in monatlichen Raten über einen Zeitraum von 10 bis 25 Jahren. Bei Hypotheken sind die Rückzahlungsmodalitäten je nach Vertrag unterschiedlich, aber üblicherweise erfolgt die Rückzahlung in monatlichen Raten über einen Zeitraum von 15 bis 30 Jahren. Andere Darlehen können ebenfalls in monatlichen Raten über einen festgelegten Zeitraum zurückgezahlt werden, wobei die genauen Modalitäten vom Kreditgeber abhängen. **
-
Wie beeinflusst die Entwicklung des Geldmarktes die Zinsen für Verbraucherkredite und Hypotheken?
Die Entwicklung des Geldmarktes beeinflusst die Zinsen für Verbraucherkredite und Hypotheken, da Banken und Kreditgeber ihre Zinssätze an die aktuellen Marktzinsen anpassen. Wenn die Zinssätze auf dem Geldmarkt steigen, erhöhen auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um ihre eigenen Kosten zu decken und Gewinne zu erzielen. Umgekehrt, wenn die Zinssätze auf dem Geldmarkt sinken, senken auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um wettbewerbsfähig zu bleiben und mehr Kredite zu vergeben. Letztendlich spiegeln die Zinssätze für Verbraucherkredite und Hypotheken die allgemeine Entwicklung des Geldmarktes wider. **
-
Was sind die üblichen Rückzahlungsmodalitäten für Studienkredite, Hypotheken und andere Arten von Darlehen?
Studienkredite werden in der Regel nach dem Abschluss der Ausbildung oder nach einer Karenzzeit von einigen Monaten zurückgezahlt. Die Rückzahlung erfolgt in monatlichen Raten über einen festgelegten Zeitraum, der je nach Kreditgeber variieren kann. Hypotheken werden in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt. Die Rückzahlung erfolgt in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Andere Arten von Darlehen, wie Autokredite oder persönliche Darlehen, haben ebenfalls feste monatliche Raten und einen festgelegten Rückzahlungszeitraum, der je nach Kreditgeber und Kreditnehmer variieren kann. Bei allen Arten von Darlehen ist es wichtig, die Rückzahlungsmodalitäten und **
-
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
Was sind die verschiedenen Arten von Rückzahlungsvereinbarungen in Bezug auf Kredite, Darlehen und Hypotheken?
Es gibt verschiedene Arten von Rückzahlungsvereinbarungen in Bezug auf Kredite, Darlehen und Hypotheken. Eine davon ist die Annuität, bei der der Kreditnehmer regelmäßige, gleichbleibende Zahlungen leistet, die sowohl Zinsen als auch Tilgung enthalten. Eine andere Art ist die endfällige Rückzahlung, bei der der Kreditnehmer während der Laufzeit des Darlehens nur Zinsen zahlt und die gesamte Kapitalsumme am Ende der Laufzeit zurückzahlt. Eine weitere Möglichkeit ist die Tilgung in variablen Raten, bei der die Rückzahlungsbeträge je nach finanzieller Situation des Kreditnehmers variieren können. Schließlich gibt es auch die Möglichkeit einer teilweisen vorzeitigen Rückzahlung, bei der der Kreditnehmer einen Teil des Darlehens vor Ablauf der **
Wie beeinflusst die Bonität eines Kreditnehmers seine Fähigkeit, ein Darlehen zu erhalten, und welche Auswirkungen hat sie auf verschiedene Finanzbereiche wie Hypotheken, Kreditkarten und Unternehmensfinanzierung?
Die Bonität eines Kreditnehmers beeinflusst maßgeblich seine Fähigkeit, ein Darlehen zu erhalten, da sie die Wahrscheinlichkeit widerspiegelt, mit der er das geliehene Geld zurückzahlen kann. Eine gute Bonität kann zu niedrigeren Zinssätzen und besseren Konditionen führen, während eine schlechte Bonität zu höheren Zinssätzen und strengeren Bedingungen führen kann. Im Bereich der Hypotheken kann eine gute Bonität zu niedrigeren Hypothekenzinsen und einer größeren Auswahl an Kreditgebern führen, während eine schlechte Bonität zu höheren Zinssätzen und einer begrenzten Auswahl führen kann. Bei Kreditkarten kann eine gute Bonität zu höheren Kreditlimits und besseren Belohnungen führen, während eine schlechte Bonität zu **
Top-Angebote
Produkte zum Begriff Hypotheken:
-
ThinkFun 76486 ThinkFun ColdCase: Mord mit Zinsen - Kombinationsspiel ab 14 JahreDer Doppelmord an Clare O'Callaghan und Dave Connelly. Der dritte Fall führt die Ermittler:innen nach Irland. Zwei tote Bankangestellte, offensichtlich vergiftet. Mord oder doch nur ein Unfall? Trotz der großen Bemühungen der örtlichen Polizei wurde der Mörder nie gefunden. Die Spieler:innen wurden gerufen, um das Verbrechen endlich aufzuklären und Hinweise aufzuspüren, die die Polizei niemals gefunden hat. Können die Spieler:innen den Fall aufklären? In „Cold Case“ finden die Spieler:innen vielfältiges Material und tauchen so komplett in die Geschichte ein. Perfekt für eine kleine Gruppe oder als Einzelspieler-Erfahrung. Cold Case kombiniert Rätsel mit Verbrechen zu einer einmaligen Spielerfahrung. Dabei kombinieren sie die Hinweise und geben dann Ihre Antworten online ein, um endlich den oder die Mörder ihrer gerechten Strafe zu zuführen. Ein Mord wurde begangen, sichten Sie die Beweismittel und helfen Sie der Polizei bei den Ermittlungen.Alleine oder in der Gruppe rätsel sich die Spieler:innen durch diesen (fiktiven) Kriminalfall. Wer ist der Mörder? Wie ist er entkommen? Warum wurden die Opfer getötet?Allerlei Beweismittel, wie z.B. Zeitungsausschnitte, Karten, Zeugenberichte, Verhörprotokolle, Fotos, Tatortberichte und noch weitere Hinweise müssen gelesen und kombiniert werden.Ein Kriminalfall in dem Spieler:innen vollkommen eintauchen können.Selbstverständlich können sich die Spieler:innen auch zu einem Krimidinner treffen um den Fall zu lösen.Wer ist der Mörder? Wie ist er entkommen? Warum wurden die Opfer getötet?Diverse Beweismittel die es zu untersuchen giltWiederverwendbar, nichts wird zerstört.11,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
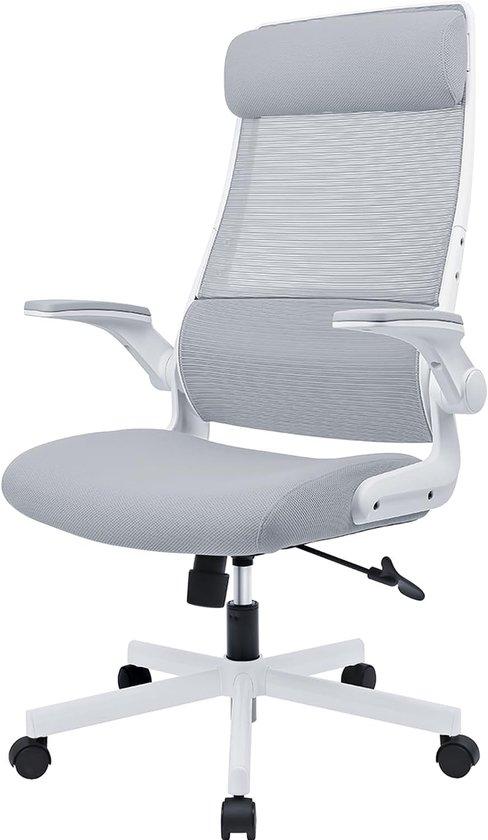
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Immobilienkalkulatoren zur Berechnung von Hypotheken und Darlehen verwendet?
Immobilienkalkulatoren werden verwendet, um die monatlichen Raten für Hypotheken und Darlehen basierend auf dem Darlehensbetrag, Zinssatz und Laufzeit zu berechnen. Benutzer können verschiedene Szenarien durchspielen, um die Auswirkungen von Änderungen in den Parametern zu verstehen. Die Ergebnisse helfen bei der Entscheidungsfindung und Planung von Immobilienfinanzierungen. **
-
Was sind die gängigen Rückzahlungsmodalitäten für Studienkredite, Hypotheken und andere Darlehen?
Studienkredite werden in der Regel nach dem Abschluss der Ausbildung zurückgezahlt, oft mit einer Karenzzeit von einigen Monaten. Die Rückzahlung erfolgt dann in monatlichen Raten über einen festgelegten Zeitraum, der je nach Kreditgeber variieren kann. Hypotheken werden normalerweise über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt, wobei monatliche Raten gezahlt werden, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Andere Darlehen, wie Autokredite oder persönliche Darlehen, werden oft über einen kürzeren Zeitraum zurückgezahlt, in der Regel zwischen 3 und 7 Jahren, und erfordern ebenfalls regelmäßige monatliche Ratenzahlungen. Die genauen Rückzahlungsmodalitäten hängen **
-
Was sind die gängigen Rückzahlungsmodalitäten für Studienkredite, Hypotheken und andere Darlehen?
Für Studienkredite gibt es oft eine sechsmonatige Karenzzeit nach dem Abschluss, bevor die Rückzahlung beginnt. Die Rückzahlung erfolgt dann in monatlichen Raten über einen Zeitraum von 10 bis 25 Jahren. Bei Hypotheken sind die Rückzahlungsmodalitäten je nach Vertrag unterschiedlich, aber üblicherweise erfolgt die Rückzahlung in monatlichen Raten über einen Zeitraum von 15 bis 30 Jahren. Andere Darlehen können ebenfalls in monatlichen Raten über einen festgelegten Zeitraum zurückgezahlt werden, wobei die genauen Modalitäten vom Kreditgeber abhängen. **
-
Wie beeinflusst die Entwicklung des Geldmarktes die Zinsen für Verbraucherkredite und Hypotheken?
Die Entwicklung des Geldmarktes beeinflusst die Zinsen für Verbraucherkredite und Hypotheken, da Banken und Kreditgeber ihre Zinssätze an die aktuellen Marktzinsen anpassen. Wenn die Zinssätze auf dem Geldmarkt steigen, erhöhen auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um ihre eigenen Kosten zu decken und Gewinne zu erzielen. Umgekehrt, wenn die Zinssätze auf dem Geldmarkt sinken, senken auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um wettbewerbsfähig zu bleiben und mehr Kredite zu vergeben. Letztendlich spiegeln die Zinssätze für Verbraucherkredite und Hypotheken die allgemeine Entwicklung des Geldmarktes wider. **
Ähnliche Suchbegriffe für Hypotheken
-
Was sind die üblichen Rückzahlungsmodalitäten für Studienkredite, Hypotheken und andere Arten von Darlehen?
Studienkredite werden in der Regel nach dem Abschluss der Ausbildung oder nach einer Karenzzeit von einigen Monaten zurückgezahlt. Die Rückzahlung erfolgt in monatlichen Raten über einen festgelegten Zeitraum, der je nach Kreditgeber variieren kann. Hypotheken werden in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt. Die Rückzahlung erfolgt in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Andere Arten von Darlehen, wie Autokredite oder persönliche Darlehen, haben ebenfalls feste monatliche Raten und einen festgelegten Rückzahlungszeitraum, der je nach Kreditgeber und Kreditnehmer variieren kann. Bei allen Arten von Darlehen ist es wichtig, die Rückzahlungsmodalitäten und **
-
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
-
Was sind die verschiedenen Arten von Rückzahlungsvereinbarungen in Bezug auf Kredite, Darlehen und Hypotheken?
Es gibt verschiedene Arten von Rückzahlungsvereinbarungen in Bezug auf Kredite, Darlehen und Hypotheken. Eine davon ist die Annuität, bei der der Kreditnehmer regelmäßige, gleichbleibende Zahlungen leistet, die sowohl Zinsen als auch Tilgung enthalten. Eine andere Art ist die endfällige Rückzahlung, bei der der Kreditnehmer während der Laufzeit des Darlehens nur Zinsen zahlt und die gesamte Kapitalsumme am Ende der Laufzeit zurückzahlt. Eine weitere Möglichkeit ist die Tilgung in variablen Raten, bei der die Rückzahlungsbeträge je nach finanzieller Situation des Kreditnehmers variieren können. Schließlich gibt es auch die Möglichkeit einer teilweisen vorzeitigen Rückzahlung, bei der der Kreditnehmer einen Teil des Darlehens vor Ablauf der **
-
Wie beeinflusst die Bonität eines Kreditnehmers seine Fähigkeit, ein Darlehen zu erhalten, und welche Auswirkungen hat sie auf verschiedene Finanzbereiche wie Hypotheken, Kreditkarten und Unternehmensfinanzierung?
Die Bonität eines Kreditnehmers beeinflusst maßgeblich seine Fähigkeit, ein Darlehen zu erhalten, da sie die Wahrscheinlichkeit widerspiegelt, mit der er das geliehene Geld zurückzahlen kann. Eine gute Bonität kann zu niedrigeren Zinssätzen und besseren Konditionen führen, während eine schlechte Bonität zu höheren Zinssätzen und strengeren Bedingungen führen kann. Im Bereich der Hypotheken kann eine gute Bonität zu niedrigeren Hypothekenzinsen und einer größeren Auswahl an Kreditgebern führen, während eine schlechte Bonität zu höheren Zinssätzen und einer begrenzten Auswahl führen kann. Bei Kreditkarten kann eine gute Bonität zu höheren Kreditlimits und besseren Belohnungen führen, während eine schlechte Bonität zu **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.